文章 收银支付
2025-11-19商户开户资料与命名规范:从源头解决对账难题的实用指南
一、问题根源:为什么对账总是对不齐?月底对账时,常出现系统显示名称与银行流水入账名称不一致、金额有细微差别的情况。这种困扰往往源于开户时埋下的隐患。真实案例:某连锁餐饮企业开了20家分店,因开户时各店名称不统一(如“XX餐饮第一分店”与“XX餐饮01店”混用),导致财务人员每月需花费一周时间手动对账。核心问题:商户名称五花八门,系统无法自动识别。银行账户信息录入错误。缺乏统一的编码规则。资料更新不
了解行业最新资讯,洞察行业前沿趋势
一、问题根源:为什么对账总是对不齐?月底对账时,常出现系统显示名称与银行流水入账名称不一致、金额有细微差别的情况。这种困扰往往源于开户时埋下的隐患。真实案例:某连锁餐饮企业开了20家分店,因开户时各店名称不统一(如“XX餐饮第一分店”与“XX餐饮01店”混用),导致财务人员每月需花费一周时间手动对账。核心问题:商户名称五花八门,系统无法自动识别。银行账户信息录入错误。缺乏统一的编码规则。资料更新不
这篇指南专为希望快速通过进件审核、避免反复驳回的商户准备。建议先对照材料表自查,再排查十大高频驳回坑点,最后按标准SOP执行,可大幅减少返工次数。一、进件材料一览表材料项是否必备说明营业执照(最新有效)必备经营范围需与实际业务匹配,照片清晰法定代表人身份证必备正反面彩色件,在有效期内,临期建议更换开户许可证/基本存款账户信息必备开户名须与营业执照一致,账户状态正常经营场所证明/门店照片常见必需线下
对于初创企业或中小企业的负责人而言,准备一堆开户资料却屡屡被银行以“资料不符”、“经营地址存疑”等理由驳回,无疑是一场令人沮丧的拉锯战。这并非银行刻意刁难,而是其在强监管环境下进行风险控制的必然之举。理解银行审核背后的深层逻辑,才能对症下药,顺利通关。一、核心逻辑:银行开的不是账户,是“风险敞口”在银行眼中,每开立一个对公账户,就是接纳了一个新的风险主体进入其金融体系。这个账户未来可能涉及洗钱、诈
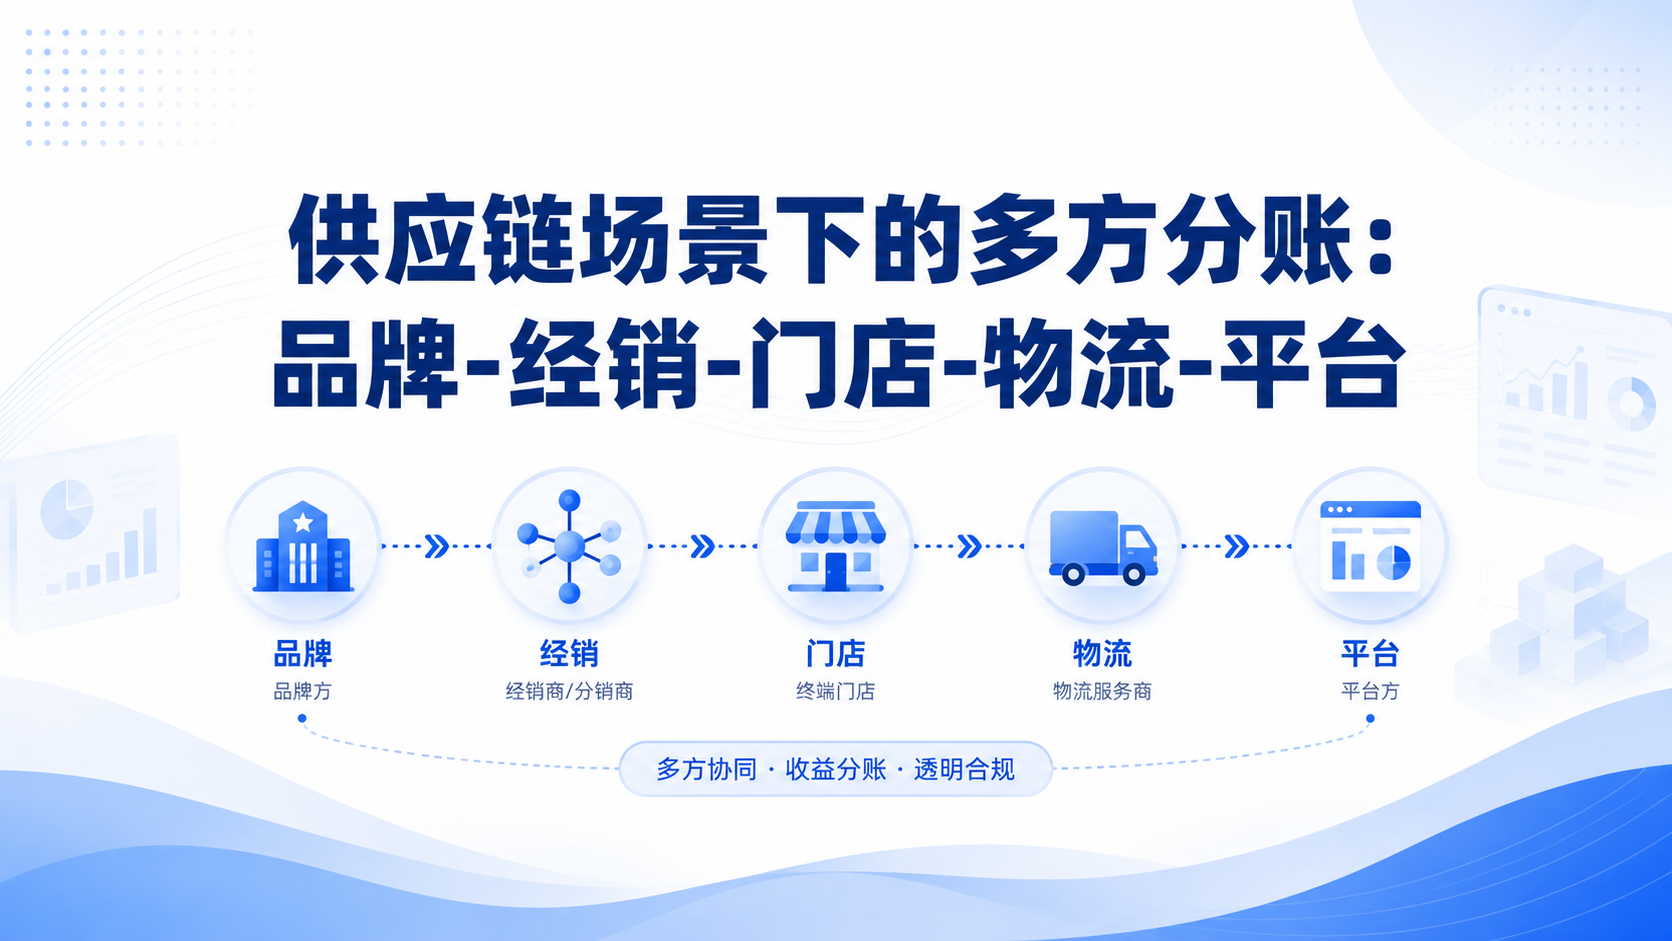
在这个由品牌、经销商、门店、物流和平台构成的生态中,分账已远远超越了简单的资金分配。它是一套精密的价值计量与激励系统,直接决定了整个供应链网络的效率与稳定。引言:供应链分账——价值分配的“神经网络”传统的线性供应链(品牌→经销商→门店)已演变为一个多节点、网状协同的生态系统。一笔成功的销售,是多方共同作用的成果:品牌方提供产品与信任背书经销商承担资金与库存风险门店实现终端销售与服务物流商保障体验与
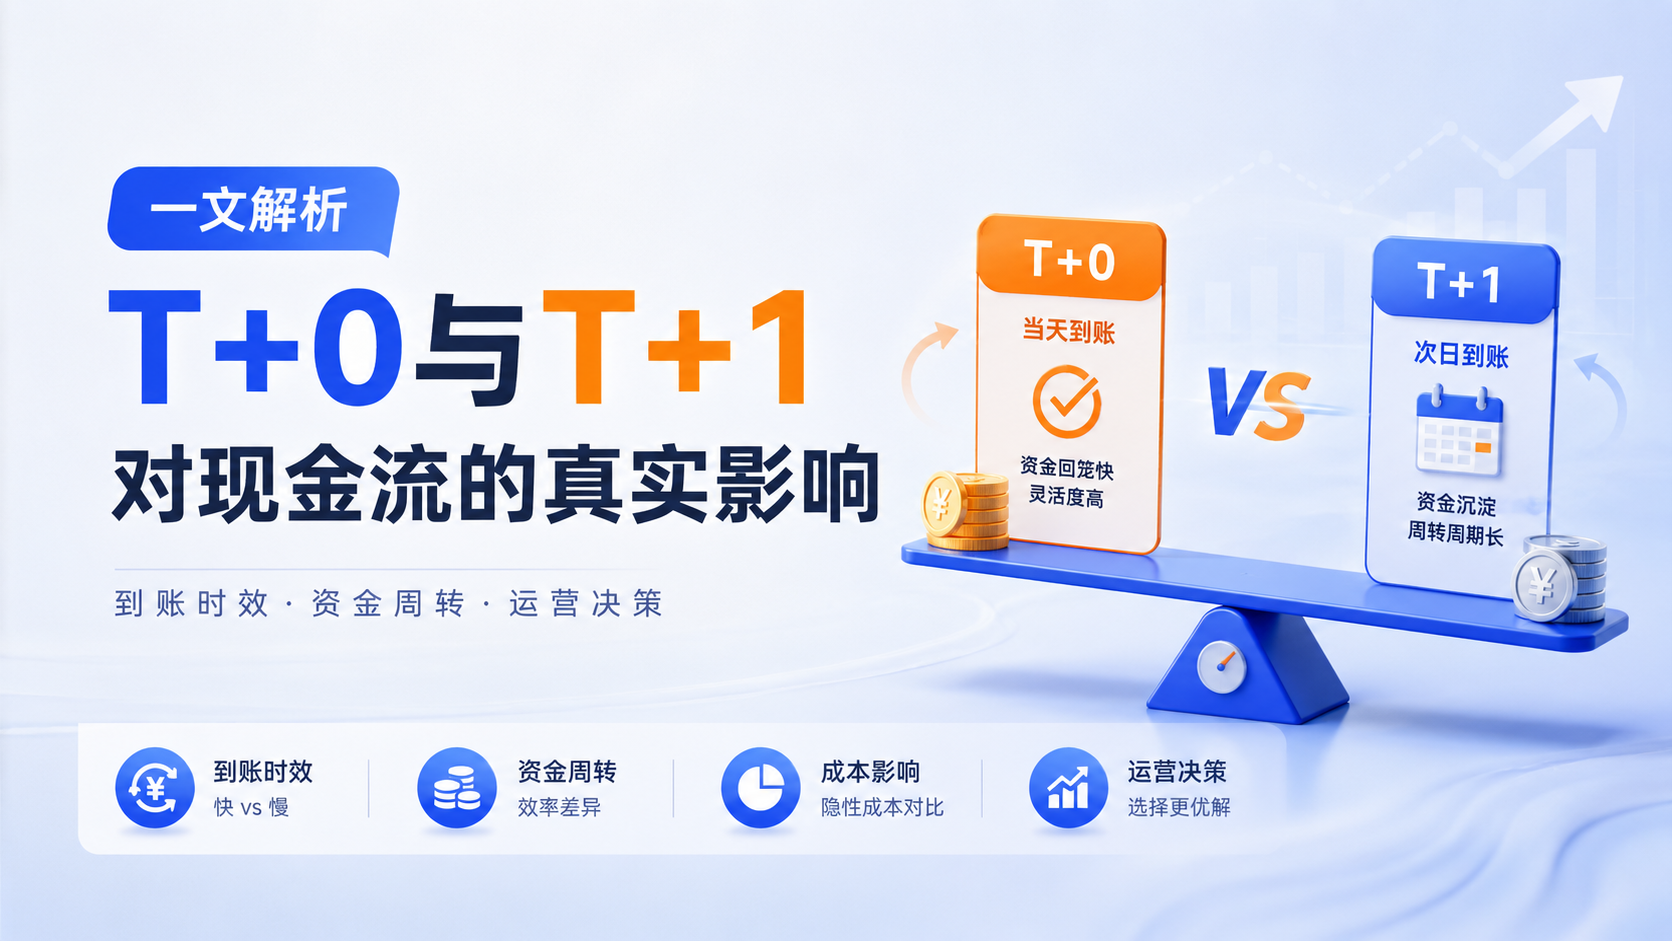
T+0与T+1不仅仅是两个时间概念,它们是塑造企业现金流形态、甚至决定商业模式成败的战略性选择。下面,我们深度解析T+0与T+1对现金流的真实影响。引言:现金流——商业的“氧气”与“血液”在商业世界中,利润是“故事”,而现金流是“生活”。一个企业可以账面盈利但因现金流枯竭而死亡。结算周期,即资金从客户支付到真正成为企业可动用资金的时间(T+0或T+1),直接决定了企业“呼吸”的节奏和“血液”循环的
这是一套将分账从模糊概念转化为可执行、可运营、可迭代的系统性方法论。掌握这套SOP,意味着您能将复杂的商业合作模式,精准地翻译成机器和财务都能理解的语言。引言:分账规则——商业模式的“数字宪法”分账规则远不止是几个百分比数字。它是一套完整的法律框架和经济模型,定义了商业生态中价值创造与价值分配的秩序。一套设计精良的分账规则,能够自动运转,高效激励,减少争端,是生态繁荣的基石。以下,我们将分账规则的
在移动支付成为主流的今天,商户的收银台上同时摆放着微信、支付宝、云闪付等多个二维码已成为常态。这种碎片化的支付格局,给商户和消费者都带来了不小的困扰。正是在这一背景下,聚合支付通道应运而生,并迅速成为支撑数字商业高效运转的隐形基石。本文将从其核心概念出发,全面而深入地解析这一基础设施。一、核心概念:它到底是什么?聚合支付通道,本质上是一个“支付整合中台”。它并非由中央银行颁发牌照的支付工具(如微信
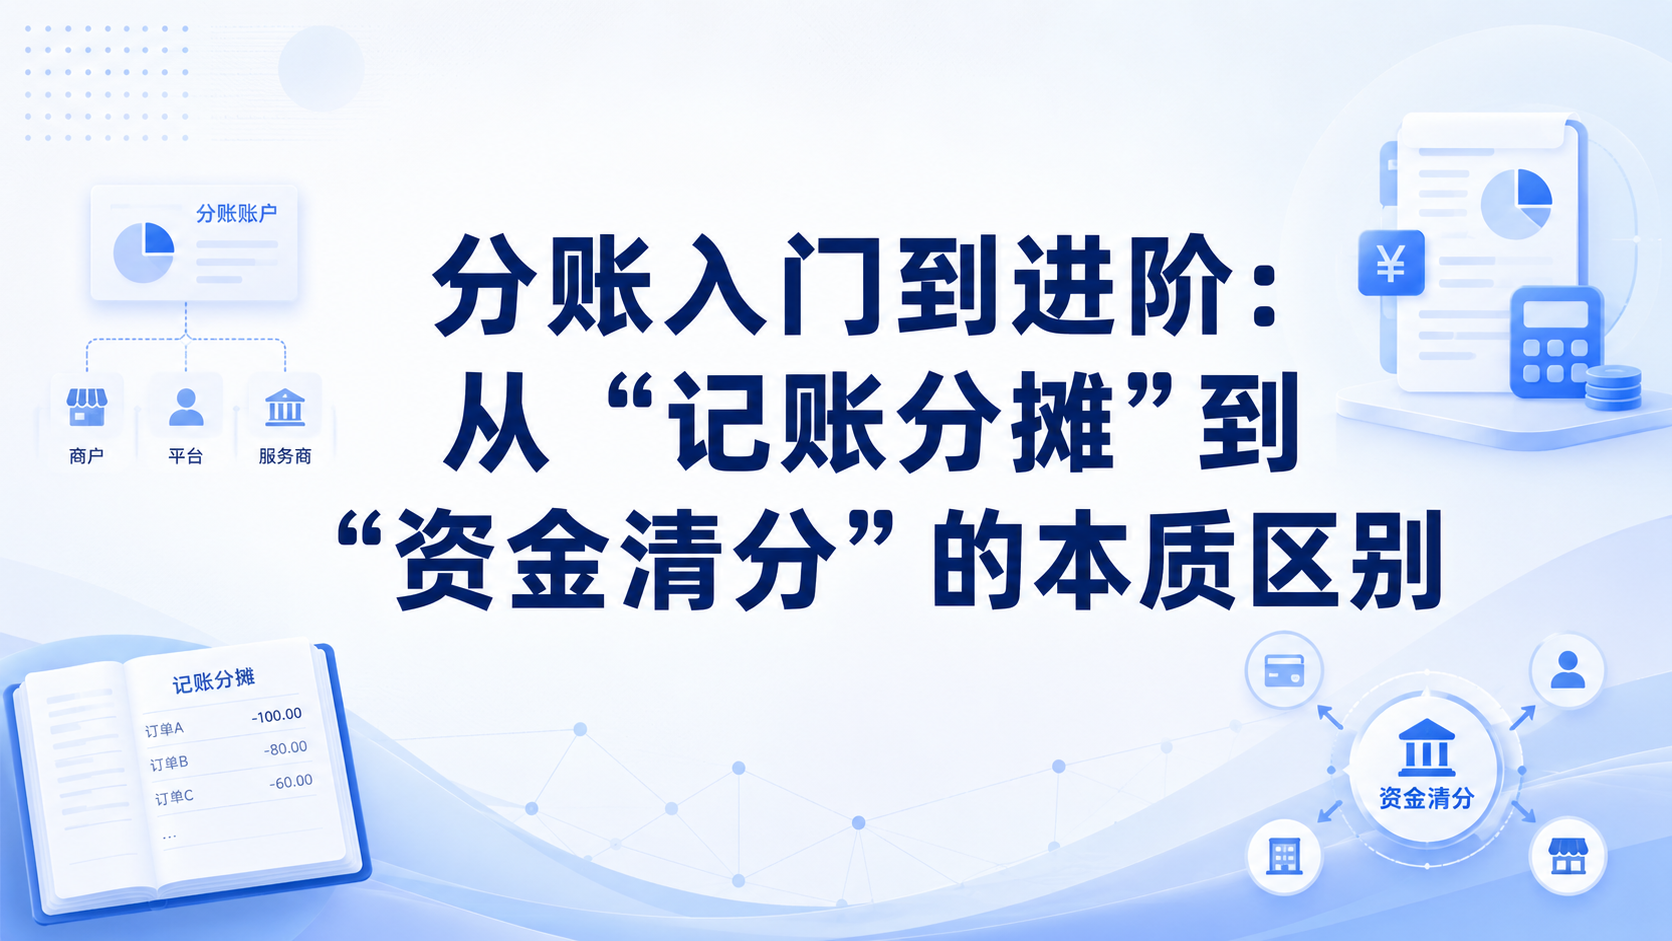
许多平台的“分账”还停留在“先收钱,再算账,后分钱”的原始阶段。这种“记账分摊”模式,是平台发展中最大的隐形陷阱。而真正的现代化分账,是“收钱即分钱”的“资金清分”。理解二者的区别,是构建平台核心竞争力的起点。引言:一笔收入的两种“命运”假设一个电商平台,一笔100元的订单,需要分给商户80元,平台自留20元。在“记账分摊”模式下: 100元先全部进入平台的大账户。月底,财务人员根据订单明细,计算
核心目标: 钱收得稳、账对得上、问题有人管。核心原则: 先把“切法”说清,再让系统照着切。一、先定一句“门店规则句式”(照抄可用)订单完成后,先扣【配送费/平台佣金/商家优惠】;余款按【门店:品牌=85:15】分成;【门店/员工提成】在【售后期+7天】解冻;发生退款按【返利/提成→分成→成本】顺序回收;版本【填日期】、自【填时间】起对新单生效。这句话是门店的“定海神针”:谁看都能明白、谁来都照这个
扫码添加微信,获取一对一服务