深度解析聚合支付通道:一站式解决多码收款难题,赋能企业数字化升级
在移动支付成为主流的今天,商户的收银台上同时摆放着微信、支付宝、云闪付等多个二维码已成为常态。这种碎片化的支付格局,给商户和消费者都带来了不小的困扰。正是在这一背景下,聚合支付通道应运而生,并迅速成为支撑数字商业高效运转的隐形基石。本文将从其核心概念出发,全面而深入地解析这一基础设施。
一、核心概念:它到底是什么?
聚合支付通道,本质上是一个“支付整合中台”。它并非由中央银行颁发牌照的支付工具(如微信支付、支付宝),而是一个基于技术的服务平台。
这个平台通过一套统一的技术接口(API),将多个主流支付渠道(包括但不限于微信支付、支付宝、银联云闪付、信用卡、数字人民币等)整合在一起。对商户而言,无需再与各家支付机构单独进行复杂的技术对接和商务签约,仅需一次接入这个“中台”,便能同时支持所有被聚合的支付方式。
你可以把它想象成一个“万能电源适配器”:你的店里本来需要为苹果手机(支付宝)、安卓手机(微信支付)、Type-C手机(云闪付)等各准备一个不同的充电头(支付接口)。而现在,你只需要一个“聚合支付”适配器,上面有各种插孔,无论顾客用什么“手机”(支付App),都能在你这里充上电(完成支付)。
简而言之,聚合支付是商户与多种支付渠道之间的“统一接口”和“智能路由器”。

二、工作原理:它是如何运行的?
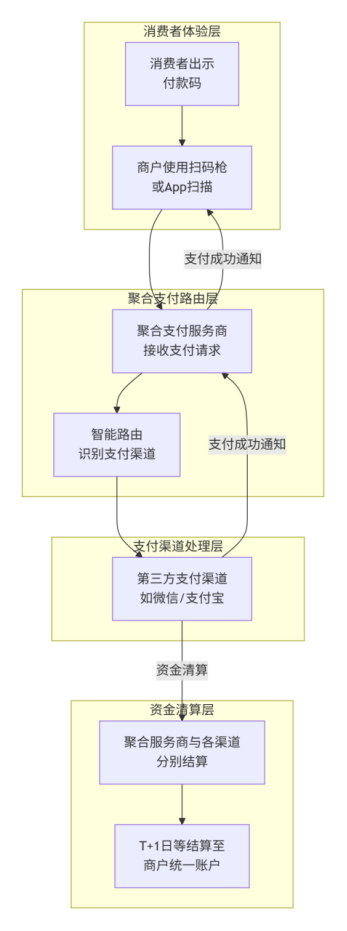
要理解其工作原理,我们需要追踪一笔聚合支付交易的完整生命周期。这个过程通常涉及四个核心角色:消费者、商户、聚合支付服务商和第三方支付渠道。
- 支付发起: 消费者在商户处消费,出示其偏好的支付工具(如微信付款码)。
- 请求汇聚: 商户的收银系统(可以是智能POS机、扫码枪或自有App)读取付款码信息。此时,系统并非直接连接微信,而是将支付请求发送至聚合支付服务商的服务器。
- 智能路由与识别: 聚合支付平台接收到请求后,其核心系统会瞬间对支付信息(如付款码的前缀)进行智能识别,判断出这笔交易应通过哪个支付渠道(本例中为微信支付)进行处理。
- 渠道处理: 聚合支付平台将交易请求转发至对应的第三方支付渠道(微信支付)。微信支付随后执行扣款、风控等核心金融操作。
- 结果返回: 支付成功后,微信支付将成功信号返回给聚合支付平台,平台再即刻通知商户的收银系统。此时,收银机发出“支付成功”的提示音,全程仅在秒级内完成。
- 资金清分与对账:
资金流:交易金额会先进入持牌支付机构(或银行)的备付金账户。在约定的结算周期(通常是T+1日),各支付渠道会将扣除手续费后的净额,结算到商户指定的银行账户中。正规的聚合服务商不直接经手资金,从而保障安全。
信息流:聚合支付平台会为商户提供一个统一的后台,自动将来自不同渠道的交易流水进行合并、清洗,生成一目了然的财务报表,极大简化了商户的对账工作。
三、核心价值:它解决了什么问题?
对商户而言
- 降本增效,简化管理:
- 提升消费体验,减少客户流失: 确保任何支付偏好的消费者都能顺畅完成支付,避免了因支付方式不支持而导致的交易放弃。
- 数据驱动决策: 将所有支付数据汇聚成统一视图,帮助商户分析经营状况(如客流、高峰时段、复购率),为营销和运营决策提供数据支持。
- 赋能商业增长: 聚合支付是数字化的入口,聚合支付服务商通常会提供会员系统、优惠券、营销工具等增值服务,帮助商户进行数字化经营,实现从“支付”到“营销”的闭环。
- 资金结算更便捷: 虽然资金仍来自不同渠道,但通过聚合服务商的整合,结算信息统一,方便查账。
对消费者而言
- 支付自由与便利: 无需关心商户支持哪些支付方式,可以随心使用自己习惯的、或有优惠的支付工具。
- 无缝流畅的体验: 支付过程与直接使用单一支付App无异,感受不到聚合通道的存在,体验极致流畅。
四、主要参与者:这个生态里有哪些角色?
聚合支付生态是一个多方协作的体系,主要参与者包括:
- 持牌支付机构: 如收钱吧、拉卡拉等。它们持有央行颁发的支付业务许可证,是市场的主力军,直接为商户提供合规的资金结算服务。
- 银行: 许多商业银行也推出自身的聚合支付产品,利用其深厚的金融背景和对公客户资源,为对公商户提供服务。
- 第三方支付巨头(被聚合方): 如微信支付、支付宝。它们是支付流量的来源,也是被聚合的核心对象。它们自身也可能推出一些聚合性质的服务,但核心是维护自身生态。
- 四方技术服务商/SaaS厂商: 它们可能不直接持有支付牌照,但通过对接持牌机构,为特定行业(如餐饮、零售)提供深度定制的“支付+SaaS”解决方案。
五、类型与模式:有哪些不同的形式?
为适应不同的商业场景,聚合支付呈现出多种形态:
- API接口模式: 服务商提供统一的API接口,由商户的技术团队集成到自己的App、网站或系统中。常见于大型电商平台。
- SDK模式: 服务商提供软件工具包,嵌入到商户的App中,快速实现支付功能。
- 智能硬件终端模式: 常见于线下实体店。将聚合支付功能固化在智能POS机、扫码盒子等硬件中,一台设备即可处理主扫、被扫、刷卡、NFC等多种支付方式。
- 统一码牌模式: 针对小微商户的轻量级解决方案。一个静态二维码,顾客扫码后,聚合支付系统会自动识别其手机里安装的支付App并跳转,成本极低,接入简单。
- SaaS集成模式: 支付能力作为底层模块,被深度嵌入到各类商业管理SaaS软件中(如点餐系统、ERP),实现支付与业务管理的一体化。
六、优势与挑战
优势
- 便捷性: 一次接入,全面覆盖。
- 经济性: 大幅降低开发和运维成本。
- 高效性: 提升前台收银和后台财务效率。
- 扩展性: 易于集成增值服务和适应新的支付方式。
挑战与风险
- “二清”风险: 指不具备牌照的机构违规处理资金。正规的聚合支付服务商只处理信息流,不接触资金(资金由持牌机构直接结算给商户)。但一些不合规的服务商可能挪用、沉淀资金,造成风险。商户必须选择与持牌机构合作的正规服务商,确保资金由持牌机构直接结算,以保障资金安全。
- 通道稳定性依赖: 聚合支付的稳定性依赖于上游支付渠道的稳定性,任何一方的接口故障或调整都可能产生影响。
- 同质化竞争: 基础支付功能日趋同质化,服务商需要依靠增值服务构建竞争壁垒。
- 费率压力: 市场竞争激烈,费率是核心竞争点之一,服务商的利润空间被不断压缩。
七、未来发展趋势
聚合支付的未来,远不止于“聚合收款”,它正朝着更智能、更融合的方向演进:
- 深度数字化经营服务: 聚合支付将成为商户数字化经营的“新基建”。基于支付入口,服务商将提供会员管理、精准营销、广告引流、供应链金融等一站式解决方案。
- AI与大数据赋能: 利用积累的交易数据,通过AI算法为商户提供销售预测、智能选品、客户画像分析等深度洞察,从“工具”升级为“商业大脑”。
- 跨境支付聚合: 随着全球化深入,整合海外本地流行的支付方式(如电子钱包、本地信用卡),为跨境电商和出境游客提供无缝的跨境支付体验,将是下一个增长点。
- 与物联网(IoT)的深度融合: 支付将嵌入到更多的智能硬件中,如在智能汽车上实现自动支付停车费、油费,在智能家居中实现自动订购商品,实现“支付无处不在”。
- 全面拥抱数字人民币: 聚合支付通道将成为数字人民币试点和推广的关键载体,帮助商户平滑过渡到数字货币时代。
聚合支付通道,以其“连接”与“简化”的核心价值,已经从一项技术创新,演变为现代商业不可或缺的基础设施。它不仅是解决支付碎片化问题的工具,更是商户开启数字化转型、迈向精细化运营的钥匙。理解它、选择它、善用它,对于任何意图在数字经济时代立足和发展的企业而言,都具有至关重要的战略意义。随着技术的不断演进,这座支付基石必将支撑起更加智能、融合与广阔的商业模式。



