专题 构建聚合、空中分账与多级账户体系数字化支付链路完整指南
2026-08-03分账失败了怎么办?企业不能只看成功分出去的钱
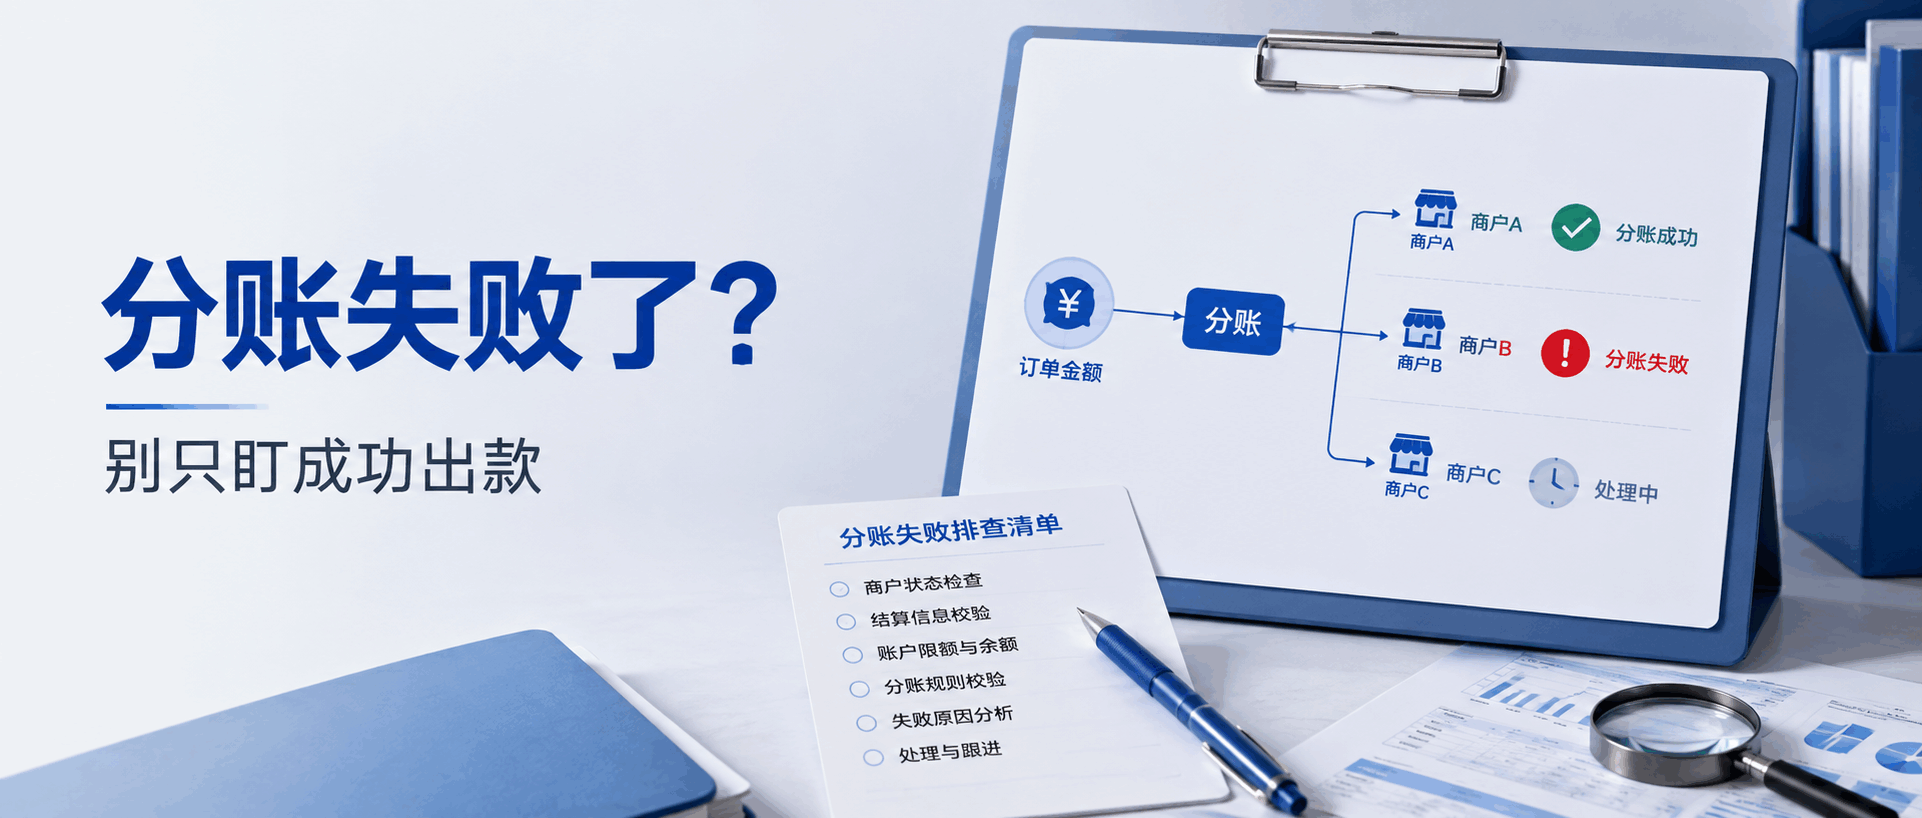
分账系统上线后,企业不能只看成功分出去的钱,更要关注失败、挂起、退回和异常状态。分账失败可能来自账户资料异常、银行卡状态异常、规则配置冲突、余额不足、风控拦截、退款占用资金等原因。企业需要建立异常提醒、人工审核、重新发起和操作留痕机制,避免失败资金长期悬空。
了解行业最新资讯,洞察行业前沿趋势
分账系统上线后,企业不能只看成功分出去的钱,更要关注失败、挂起、退回和异常状态。分账失败可能来自账户资料异常、银行卡状态异常、规则配置冲突、余额不足、风控拦截、退款占用资金等原因。企业需要建立异常提醒、人工审核、重新发起和操作留痕机制,避免失败资金长期悬空。
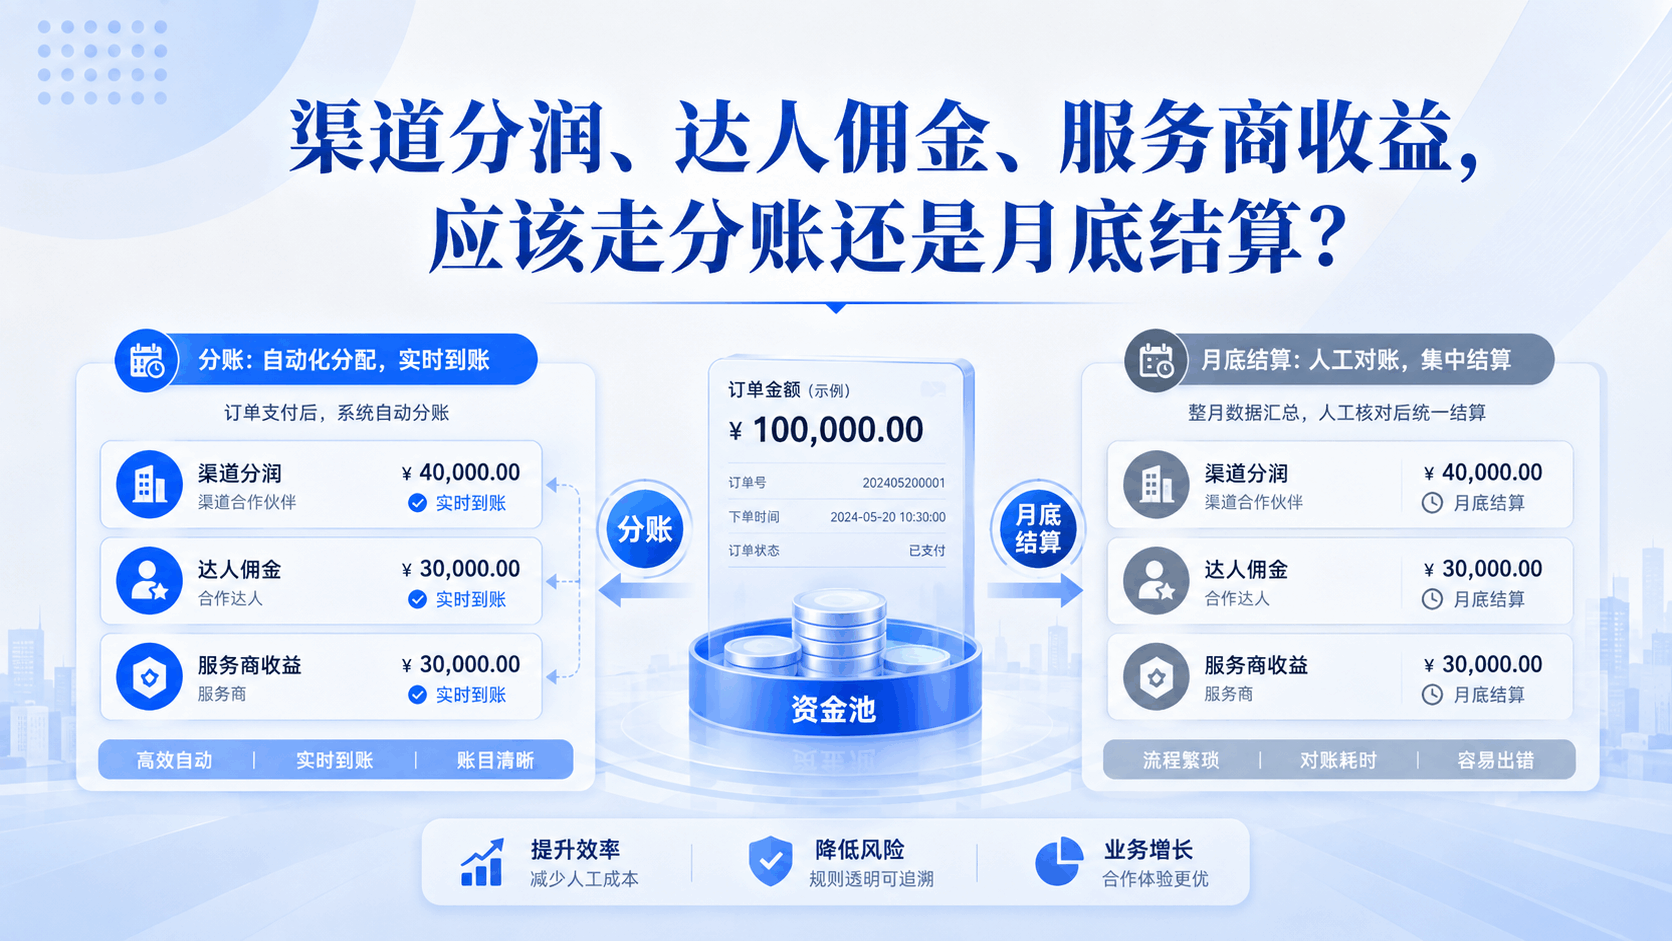
渠道分润、达人佣金和服务商收益,不一定都适合按订单实时分账。如果收益与单笔订单强绑定、规则稳定、退款责任清楚,可以考虑订单级分账;如果收益依赖月度业绩、考核达标、人工确认或复杂返佣政策,月底结算可能更合适。关键不是能不能分,而是规则能不能被订单和财务解释清楚。
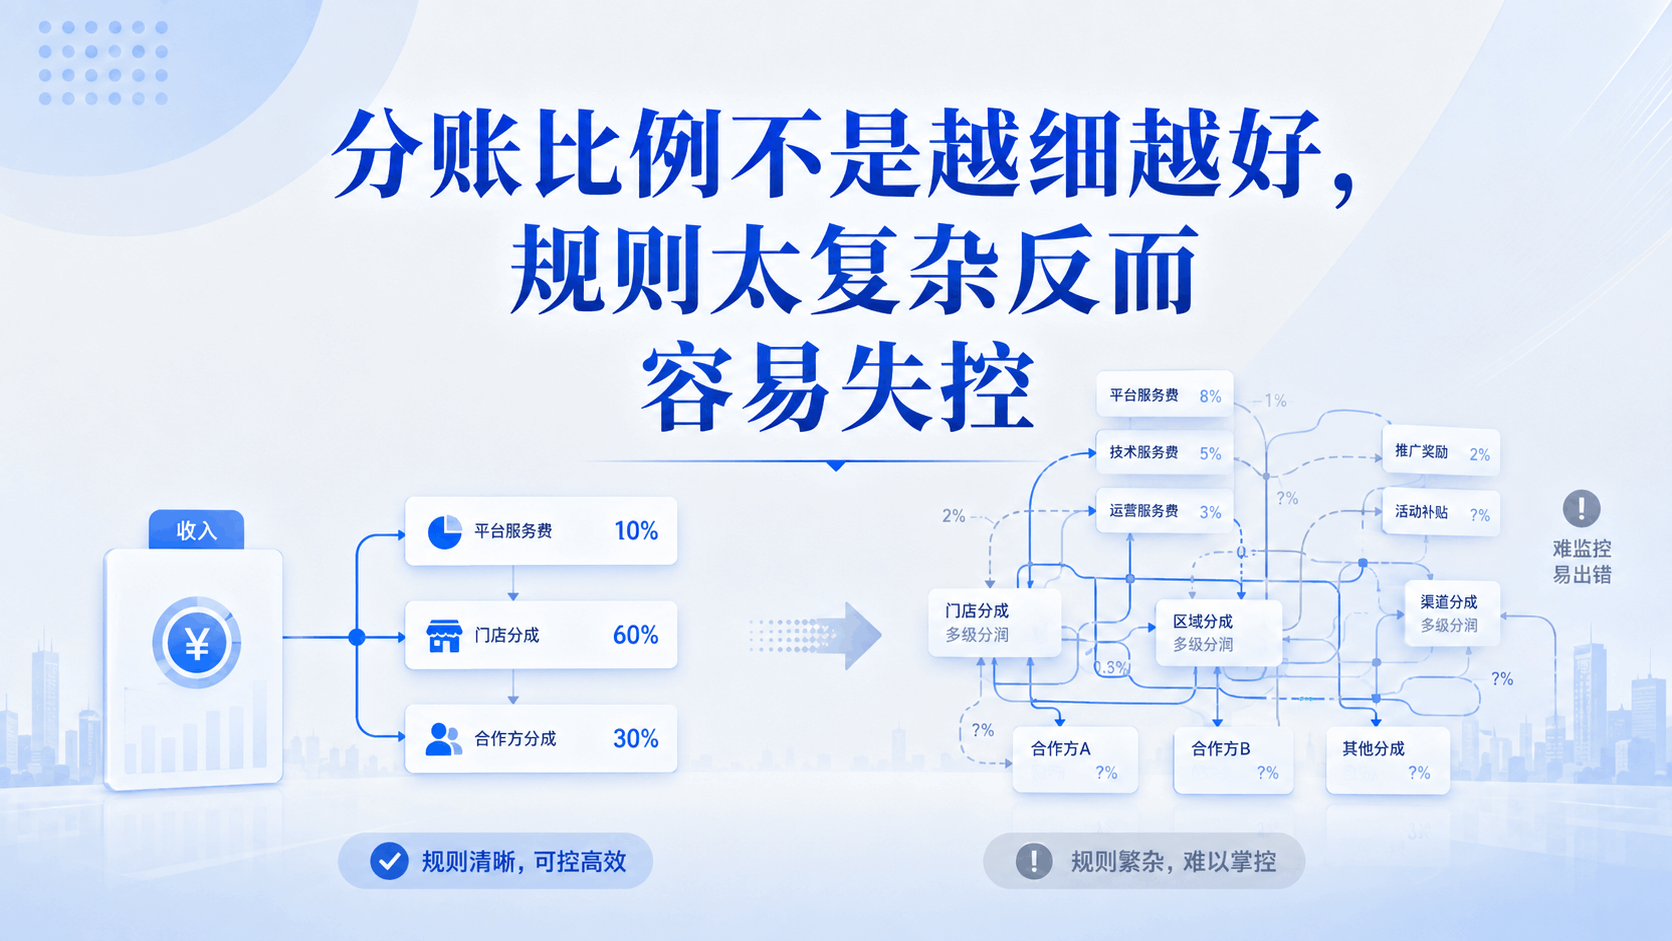
分账比例不是越细越好。企业设计分账规则时,既要考虑业务公平,也要考虑系统执行、财务复核、商户理解和后续维护。过度复杂的规则会让分账系统变得难解释、难对账、难调整。好的分账规则应该清楚、稳定、可追踪,而不是把每一种特殊情况都写成单独比例。
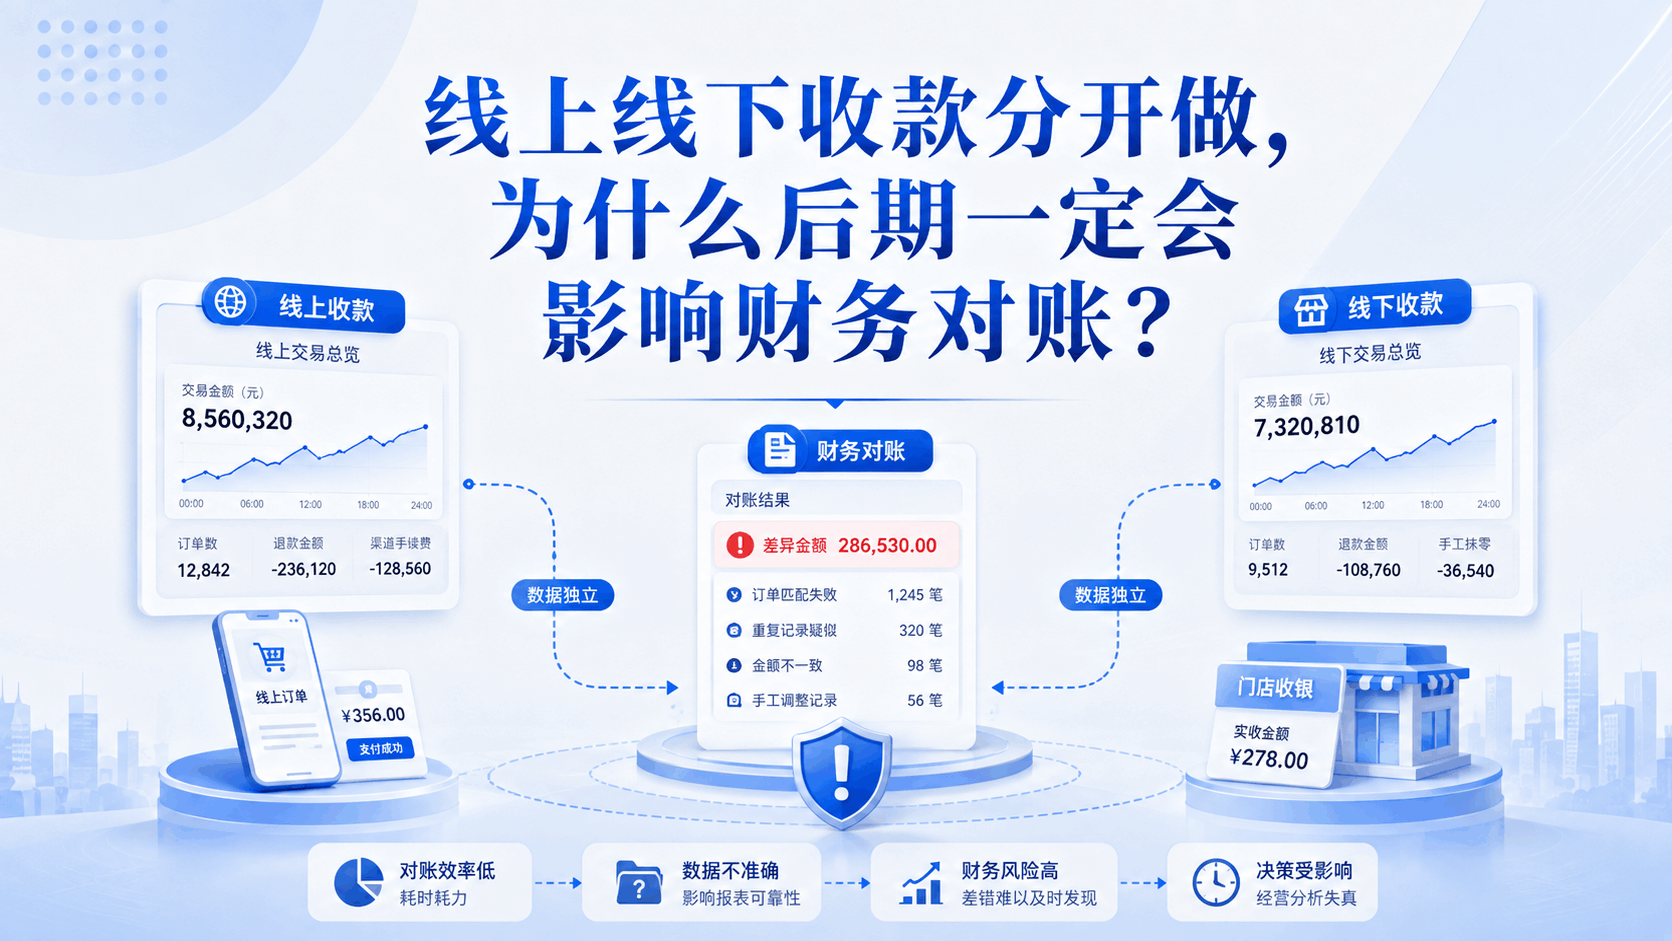
线上线下收款分开做,短期看接入方便,长期会导致订单、会员、支付、退款和财务数据割裂。门店收款、小程序支付、私域订单、会员储值如果不在同一套交易体系里,企业很难判断真实营收。聚合支付的作用,是把全渠道收款统一到一套订单和对账体系中。
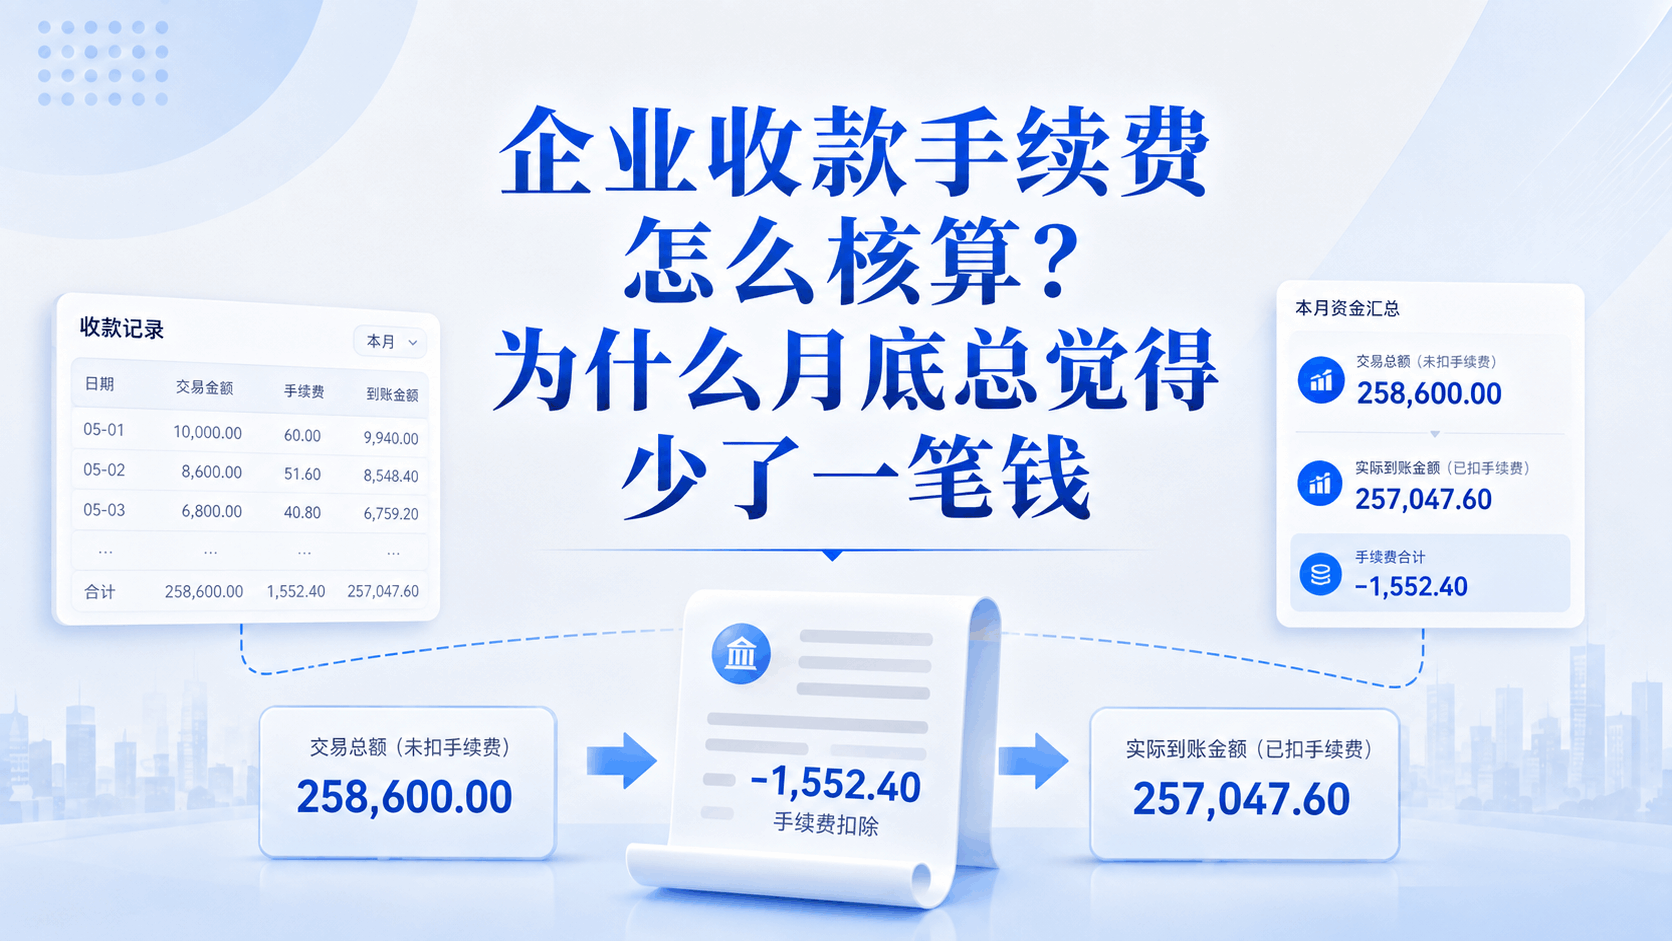
企业月底觉得“少了一笔钱”,多数不是钱真的少了,而是订单金额、手续费、退款、分账和结算金额没有放在同一口径下核算。用户支付金额不等于企业最终到账金额。聚合支付系统需要把交易金额、手续费金额、退款金额和结算金额统一记录,财务才能准确判断每笔钱的去向。
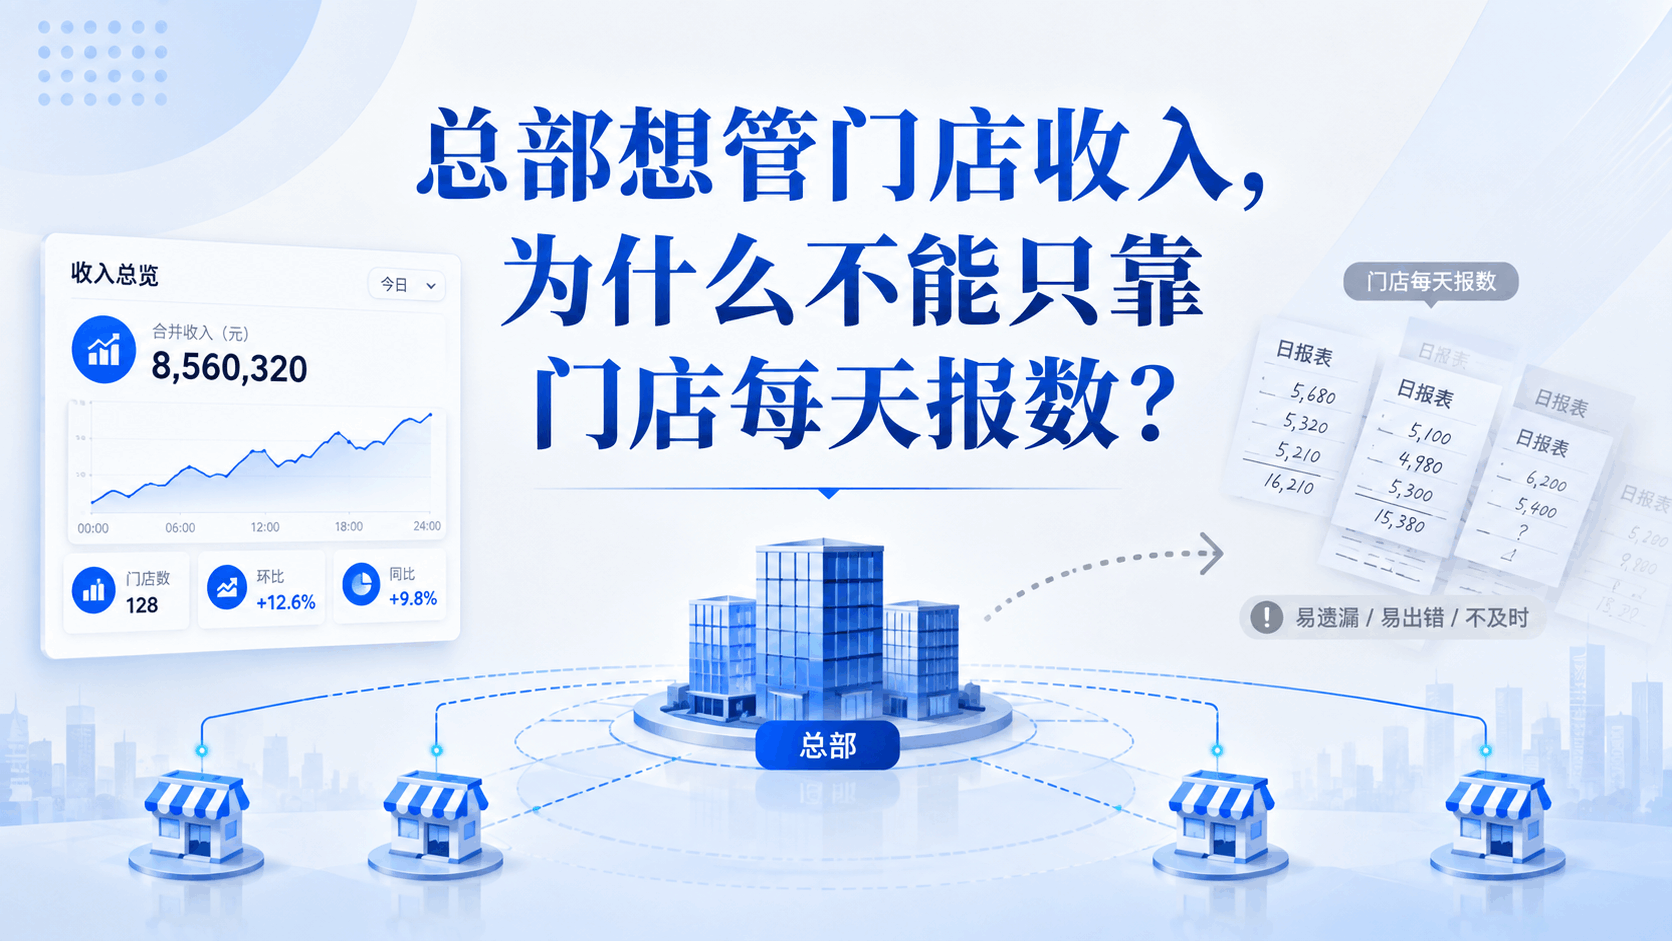
连锁企业总部想管好门店收入,不能只靠门店每天报数。门店日报反映的是经营上报口径,支付流水反映的是实际收款口径,银行结算反映的是到账口径。三者如果没有统一到同一套系统里,总部很难准确判断门店真实营收。聚合支付的价值,是让总部通过统一支付入口掌握门店真实交易数据。
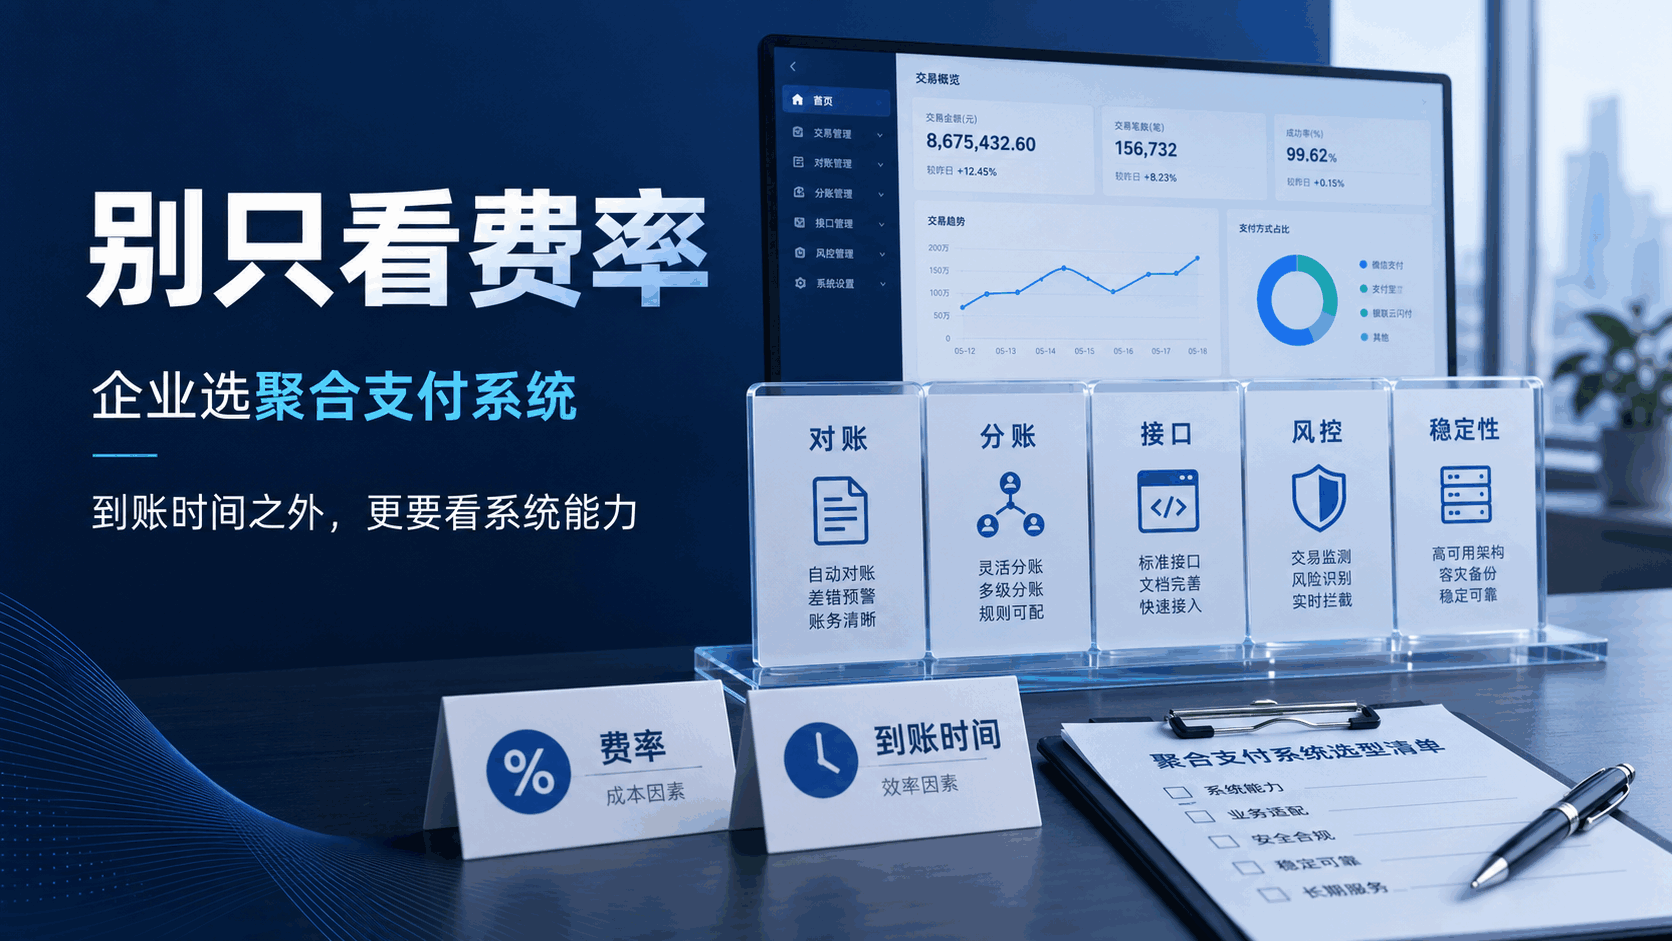
企业选聚合支付系统时,费率和到账时间只是基础条件,真正决定长期使用体验的是系统后端能力。企业应重点关注订单是否统一、退款是否可追踪、对账是否清楚、后台权限是否完善、后续是否支持空中分账和多账户体系。只比费率,容易选到能收款但管不住账的系统。
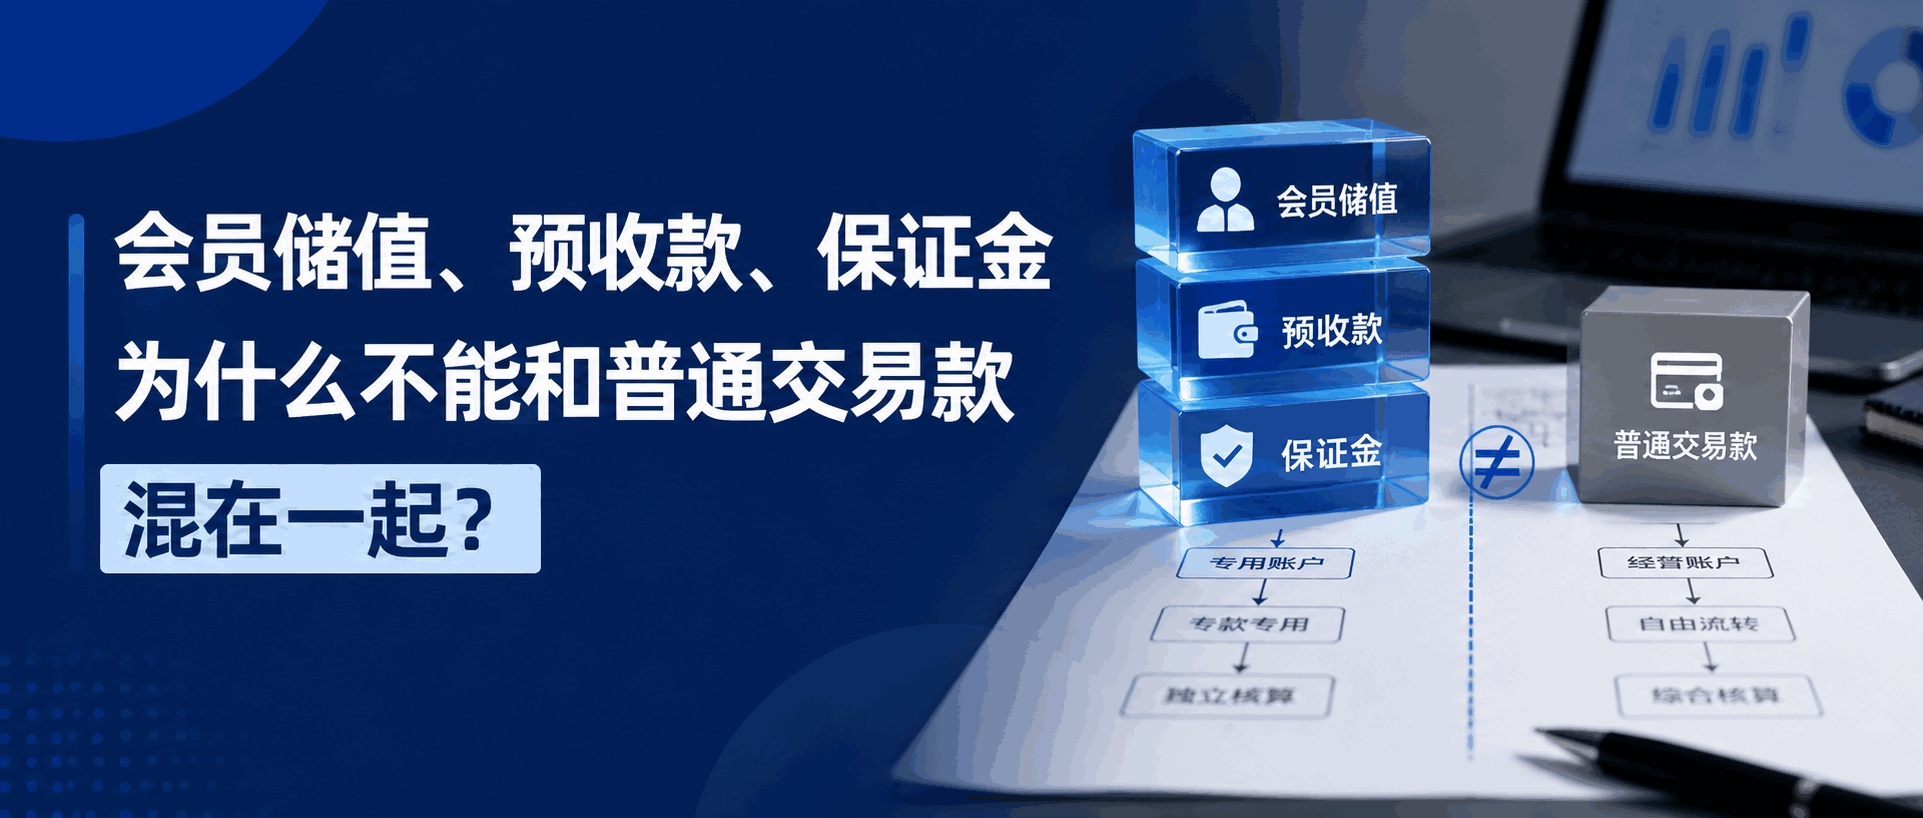
会员储值、预收款、保证金和普通交易款不能混在一起,因为它们代表的业务含义不同。普通交易款通常对应已完成订单,会员储值和预收款对应未来消费权益,保证金则用于履约约束。多账户体系需要区分不同资金属性,避免收入确认、退款、结算和对账混乱。
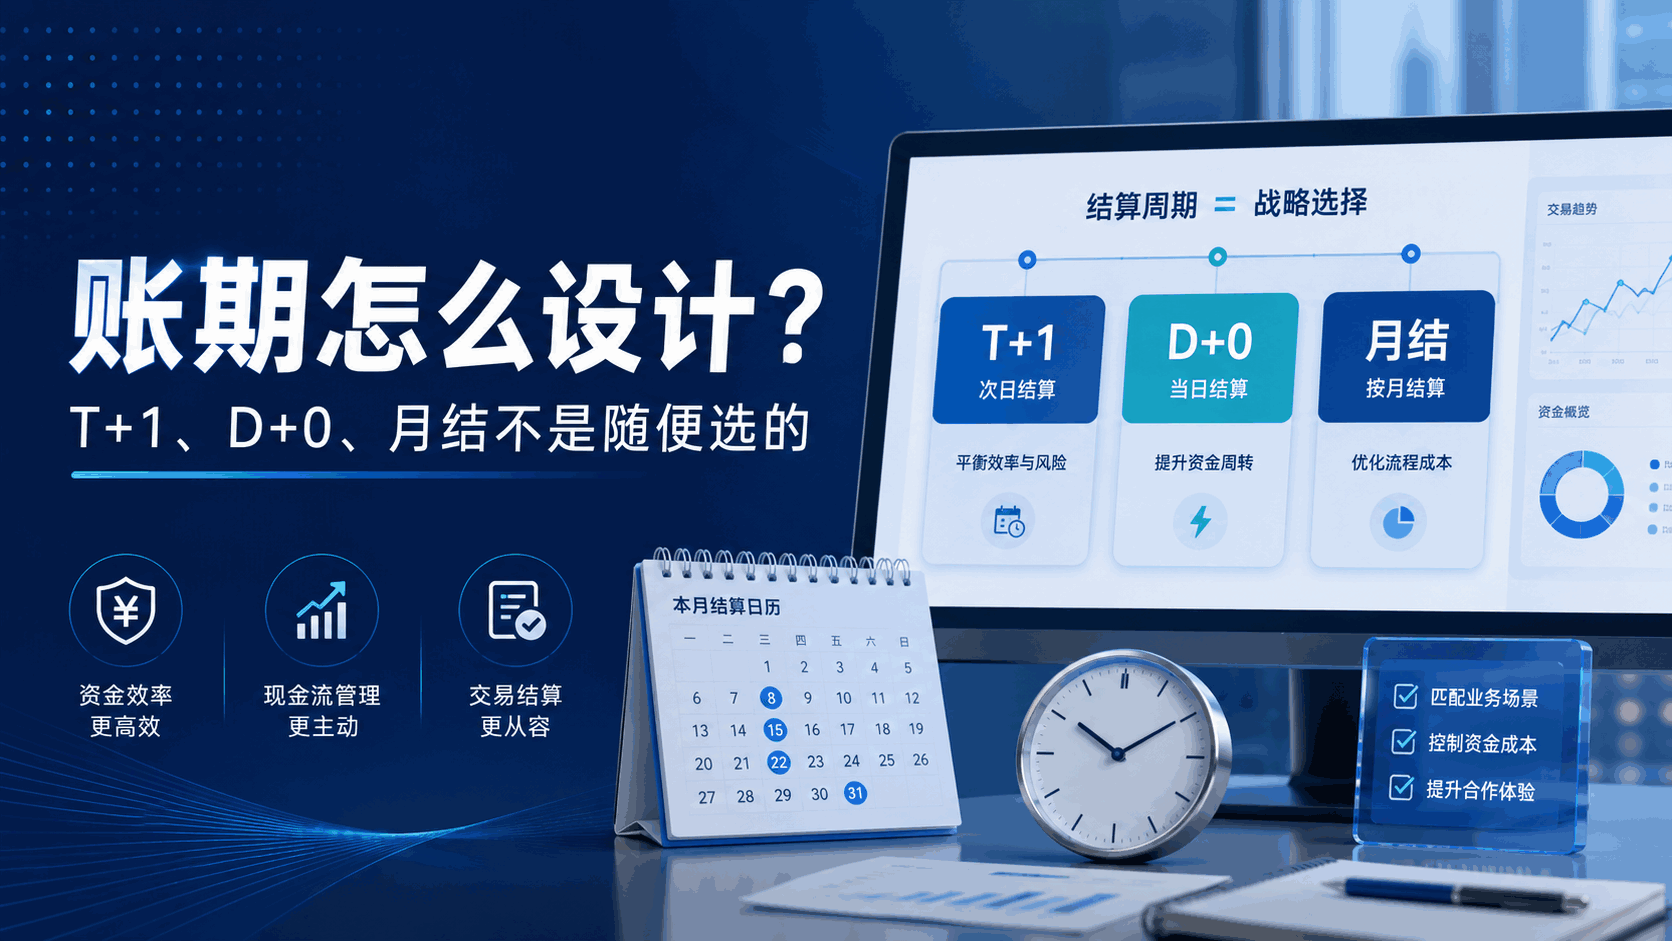
账期设计不是简单选择到账快慢,而是企业在资金效率、履约风险、商户体验和财务管理之间做平衡。D+0适合交易确定性高、售后风险低的场景;T+1适合多数标准交易;月结更适合渠道分润、服务商结算和长期合作关系。账期设计不清楚,分账系统很容易在退款、售后和对账环节出问题。
扫码添加微信,获取一对一服务