收银支付
什么是支付分账?一文读懂底层逻辑及应用场景
admin
6/30/2025
次阅读
一笔交易,谁来分钱,怎么分?这是平台型商业绕不开的核心问题。支付分账,就是为了解决“多方分钱”而生的系统化方案。它让资金分配不靠人工、不靠信任,而靠规则、自动化、实时到账,是现代平台高效运转背后的关键引擎。
一、什么是支付分账?
支付系统分账,简单来说,就是在一笔支付交易完成后,根据预设的规则,将收到的资金自动、实时或准实时地分配给多个参与方账户的功能。它是一种资金清结算机制,核心目的是高效、透明、自动化地处理涉及多方收益分配的复杂交易场景。
二、“支付分账”的核心概念
- 一笔交易,多方受益: 区别于传统支付(钱从买家直接到单一卖家),分账涉及一个买家付款后,资金需要流向多个不同的收款方。
- 基于规则分配: 分账的比例、对象、金额都是根据事先定义好的规则进行的(例如:按固定比例、固定金额、按商品/服务类别、按参与角色等)。
- 自动化处理: 整个分账过程通常在支付成功后由支付系统或分账系统自动触发和执行,无需人工干预转账。
- 实时/准实时: 现代支付系统的分账通常能做到实时(资金在支付成功后立即或几秒内分配)或准实时(如T+0, T+1结算),大大提高了资金流转效率。
三、支付分账的典型流程
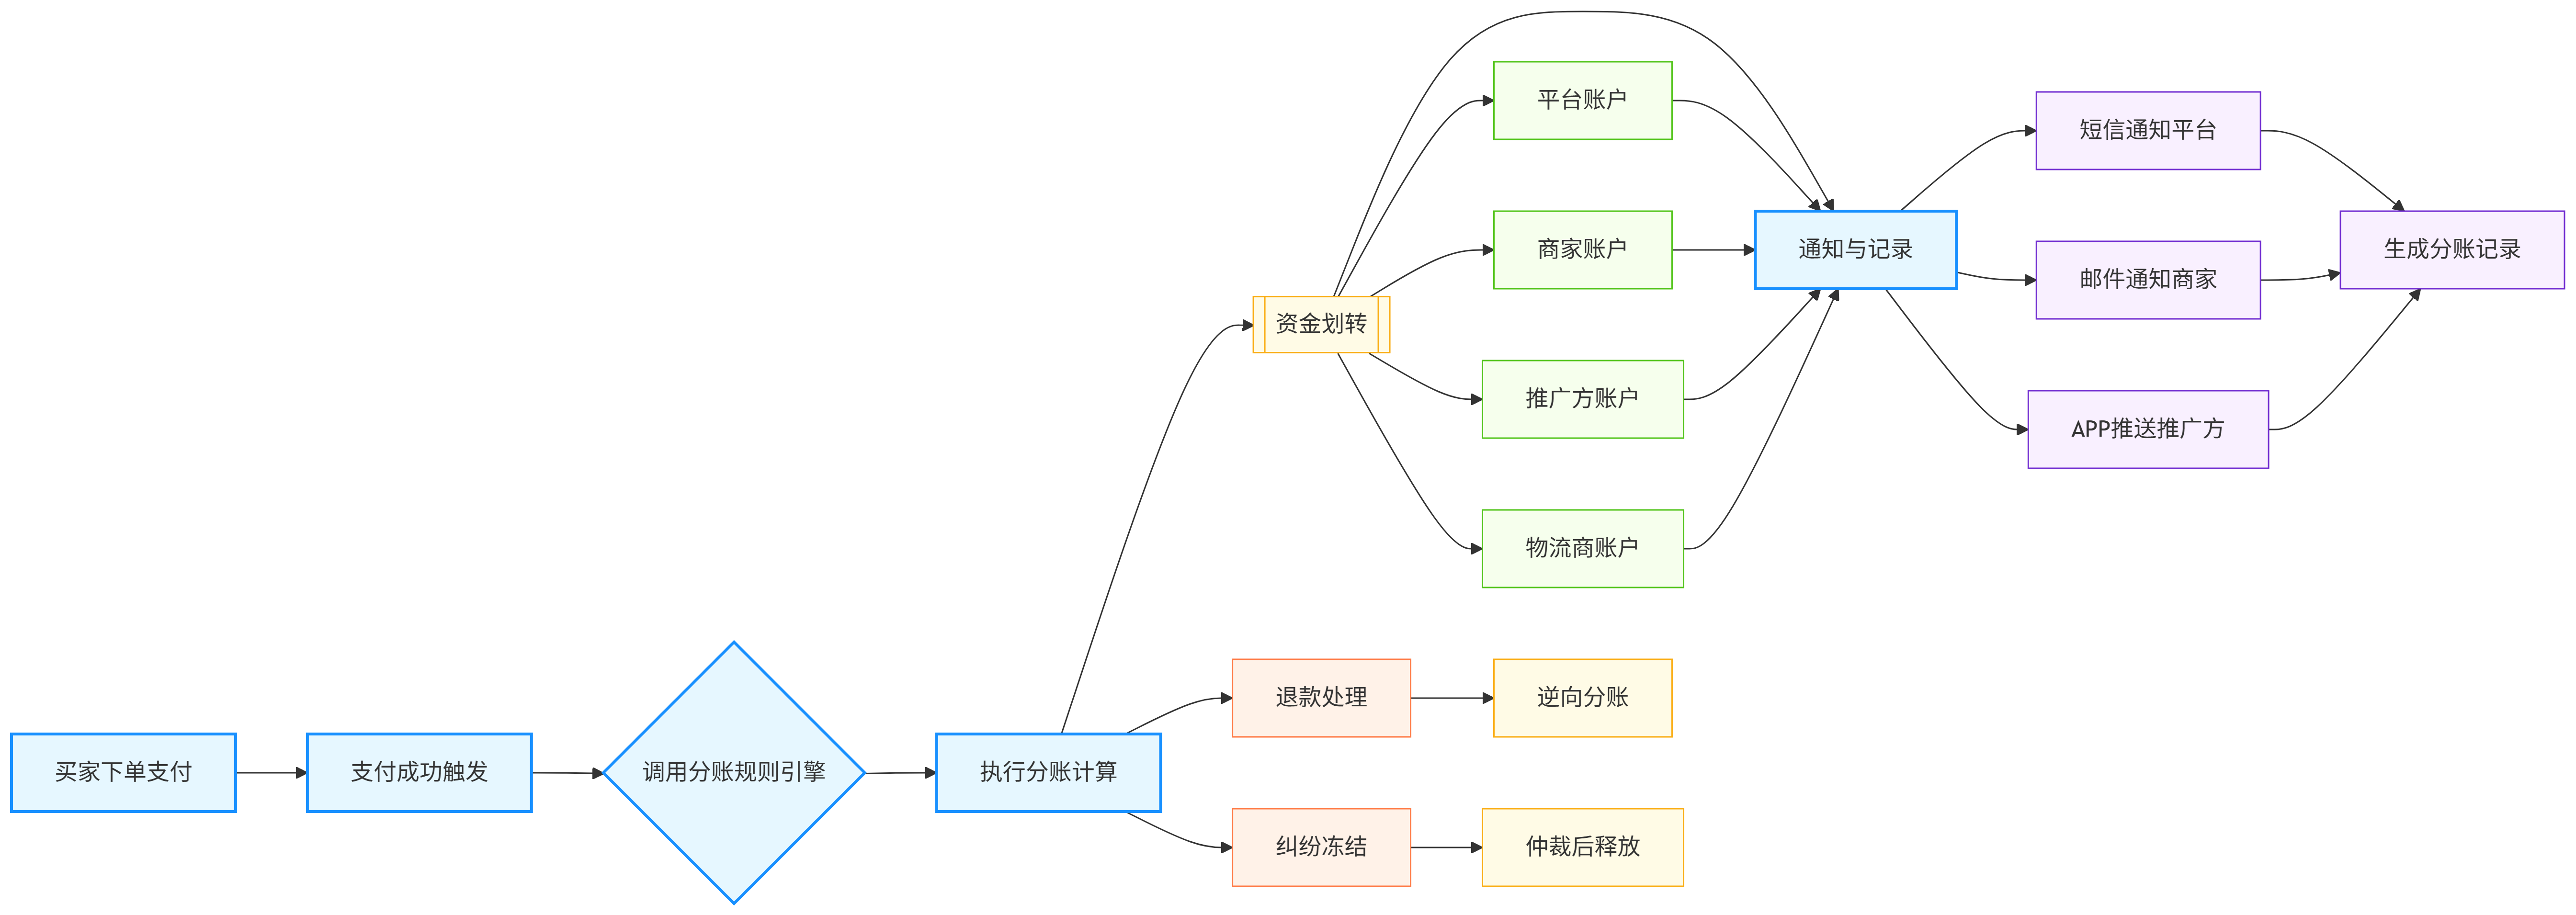
- 买家下单支付: 买家在支持分账的商户(通常是平台)处购买商品或服务,完成支付(例如通过支付宝、微信支付、银行卡等)。
- 支付成功触发: 支付系统确认买家付款成功。
- 调用分账规则: 支付系统或关联的分账引擎根据这笔订单关联的预设分账规则(在交易前或交易时指定)。
- 执行分账: 系统按照规则计算每个参与方应得的金额。
- 资金划转: 系统自动将买家支付的总金额,扣除可能的手续费后,按计算结果划拨到各个参与方指定的银行账户或支付账户(子商户账户)中。资金通常不经过平台方的银行账户,而是直接从买家的支付账户/银行账户流入各分账方的账户。
- 通知与记录: 系统通知平台、各分账方分账结果,并生成清晰的分账记录供查询和对账。
四、关键要素
| 要素名称 | 说明 |
|---|---|
| 分账方 | 参与资金分配的各方主体,例如:平台方、入驻商家/供应商、服务提供商(如物流)、推广者/分销商、内容创作者等。 |
| 分账规则 | 定义资金如何分配的逻辑,常见类型包括:• 按比例分账: 如平台收取20%佣金,商家得80%。• 按固定金额分账: 如平台每单收5元。• 混合模式: 结合比例和固定金额分配。• 分层/阶梯分账: 根据金额、商品类型、用户等级设定不同规则。• 按角色分账: 按参与者角色(如供应商、物流商)分配。 |
| 分账比例/金额 | 根据规则计算出的每个分账方实际获得的数值,通常以比例或固定金额方式呈现。 |
| 分账周期 | 指资金实际结算到账的时间,如实时到账、T+0、T+1、每周结算等。 |
| 分账接收账户 | 各分账方用于接收资金的账户,可为银行账户、支付账户或子商户账户。大多数支付机构支持分账API,对接后流程可自动执行。 |
五、主要应用场景
- 电商平台: 买家付款后,平台自动将货款分给入驻商家,并扣除平台佣金、支付通道费等。
- O2O生活服务平台: 如外卖平台(分给餐厅、骑手)、打车平台(分给司机、平台)、团购平台(分给商家、平台)。
- 在线教育/知识付费: 课程销售收入分给讲师、平台、推广渠道。
- 内容创作/直播平台: 打赏、付费内容收入分给主播/创作者、公会/经纪公司、平台。
- 分销/联盟营销: 推广者带来的订单,分给推广者佣金、商家、平台。
- 加盟连锁: 加盟店收入按规则分给总部(品牌使用费、管理费)、加盟店主。
- 共享经济: 如共享设备租金分给设备所有者、平台。
- 大型活动/票务: 票款分给主办方、场地提供方、票务代理、支付服务商等。
六、技术实现方式
- 支付机构内置分账功能: 微信支付(分账)、支付宝(分账)、各大银行及第三方支付公司通常提供标准化的分账API接口。平台调用这些接口实现分账。
- 平台自建分账系统: 大型或业务复杂的平台可能在自身业务系统中开发分账引擎,处理分账逻辑,然后通过支付机构的代付或批量付款接口完成实际资金划转(灵活性高,但开发维护成本和合规要求也高)。
- 专业分账SaaS服务: 提供专门的分账系统解决方案,连接支付渠道和平台业务系统。
七、核心优势/价值
- ✅ 效率提升: 自动化替代人工算账、转账,极大节省时间和人力成本。
- ✅ 保障资金安全: 减少资金在平台方账户的沉淀,降低平台挪用、跑路风险;资金直达分账方账户,保障分账方权益。
- ✅ 透明合规: 分账规则清晰,分账记录可查,资金流向明确,便于各方对账和审计,符合监管要求。
- ✅ 降低纠纷: 自动化按规则执行,减少人工操作错误和因分账不清产生的纠纷。
- ✅ 促进生态合作: 使平台能够高效、可信地与众多合作伙伴(商家、服务商、创作者等)进行收益结算,支撑复杂的商业模式。
- ✅ 优化现金流: 分账方(尤其是中小商家/个体)能更快收到款项,改善其现金流状况。
- ✅ 提升用户体验: 买家一次支付即可完成涉及多方的交易,流程更顺畅。
八、注意事项与风险控制
- 支付机构资质与限制: 不同支付机构对分账功能的使用可能有资质要求(如平台需持特定支付牌照或与持牌机构合作)、限额、频次限制、支持的账户类型限制等。
- 合规性: 必须严格遵守反洗钱、反恐怖融资、支付结算等相关法律法规。平台需明确自身定位(信息撮合 or 转接清算?),避免无证经营支付结算业务。
- 手续费: 支付机构和分账系统通常会收取手续费,需要计入成本。
- 技术对接复杂度: 对接支付机构API或自建系统都有一定的技术门槛。
- 风控: 需要有完善的风控机制防止欺诈交易、套现等利用分账功能进行的非法活动。
- 退款处理: 需要设计好当交易发生退款时,如何从各分账方收回已分配资金(逆向分账)的流程。
总结
支付系统分账是现代商业,尤其是平台型经济中不可或缺的底层基础设施。它通过自动化、透明化的资金分配机制,高效解决了涉及多方收益结算的复杂问题,保障了资金安全,提升了运营效率,降低了合规风险,是支撑电商平台、共享经济、内容生态等创新商业模式顺畅运行的关键技术之一。理解分账的原理和应用,对于平台运营者、商家以及所有参与分账的角色都至关重要。
标签:企业服务



