行业洞见
深度解析:聚合支付——移动支付时代的“超级连接器”
admin
12/16/2025
次阅读
在中国移动支付领跑全球的背后,除了支付宝和微信支付这两大巨头,还有一个庞大却往往隐身于后台的行业——聚合支付(业内常称“第四方支付”)。
它是商户收银台上的那个“小白盒”,是贴在墙上的那张“通码”。它不生产资金,只搬运数据;它没有支付牌照,却是支付生态中不可或缺的毛细血管。本文将从概念、技术、商业、合规、未来五个维度,为您完整还原聚合支付的真实面貌。
第一章:概念重塑——谁是聚合支付?
1.1 定义与定位
聚合支付,是指通过技术手段,将支付宝、微信支付、云闪付、京东支付、银行卡等多种支付渠道整合为一个统一接口(如一个二维码或一个API),为商户提供“一站式收款”服务的模式。
- 官方定义: 收单外包服务机构。
- 生态定位: 介于商户与第三方支付/银行之间。
1.2 形象比喻
如果把支付行业比作修路:
- 支付宝/微信是“高速公路”(提供通道)。
- 银行是“金库”(存储资金)。
- 聚合支付则是“收费站的ETC系统”。它不管路是谁修的,也不管钱存哪,它只负责快速识别车辆,把过路费指令发给后台,让车(资金)快速通过。
第二章:底层逻辑——它是如何运作的?
理解聚合支付,最关键的是看懂它的 “信息流”与“资金流” 是如何分离的。
2.1 运作流程
当消费者在便利店购买一瓶水:
- 扫码: 消费者扫描聚合支付提供的二维码。
- 路由: 聚合支付系统识别消费者的APP(是支付宝还是微信?),将支付请求转发给对应的上游通道。
- 支付: 消费者在手机上确认付款。
- 清算(关键点): 资金不经过聚合支付公司账户,直接由支付宝/微信/银行扣款,进入备付金账户或银行结算账户。
- 到账: T+1日(或D+1),资金由持牌机构直接划入商户绑定的银行卡。
- 通知: 聚合支付收到成功回调,语音播报“到账3元”。
2.2 核心区别:第三方支付 vs 聚合支付
| 维度 | 第三方支付 (Alipay/WeChat) | 聚合支付 (收钱吧/扫呗) |
|---|---|---|
| 核心职能 | 资金清算、账户发行 | 渠道整合、技术服务 |
| 监管资质 | 必须持有《支付业务许可证》 | 需在支付清算协会备案 |
| 资金触碰 | 允许(有备付金账户) | 严禁(碰钱即违法) |
| 竞争壁垒 | 牌照、用户数、资金池 | 地推能力、SaaS系统能力 |
第三章:商业价值——为什么市场需要它?
聚合支付解决了移动支付碎片化时代的“三大痛点”:
- 商户的痛点:繁琐与对账难
- 巨头的痛点:地推成本高
- 银行的痛点:数据流失
第四章:盈利模式——聚合支付靠什么赚钱?
聚合支付早已过了单纯靠“卖码”赚钱的时代,现在的盈利模式是多元化的:
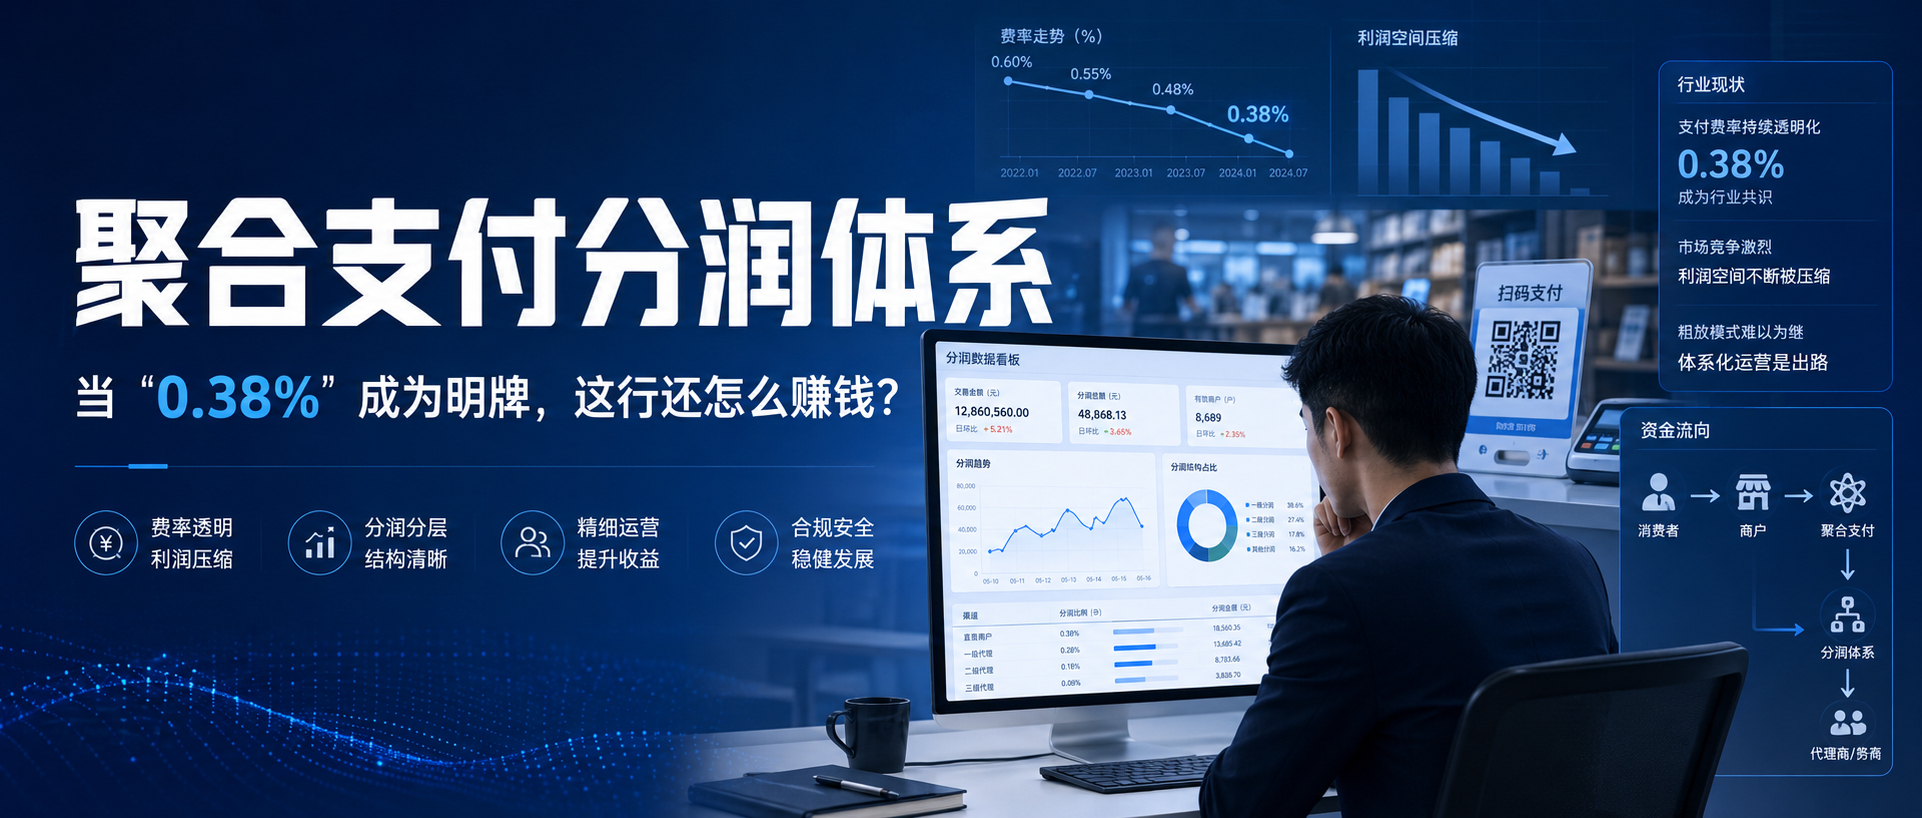
- 交易分润(基础收入): 赚取手续费差价。公式:
商户费率(如0.38%) - 上游通道成本(如0.2%) = 毛利(0.18%)。虽然单笔微薄,但依靠海量的流水(万亿级),积少成多。 - 硬件销售: 售卖收银机、小白盒、扫码枪、云音箱、刷脸设备。
- SaaS服务(高价值收入): “支付+”模式。为餐厅提供扫码点餐系统,为超市提供进销存系统,为商场提供会员管理系统。这些软件服务费往往比手续费更赚钱。
- 金融与流量变现(衍生收入):
第五章:合规红线——生死之门
聚合支付行业曾经历过野蛮生长,现在已进入强监管时代。
5.1 绝对红线:严禁“二清”
- 什么是二清: 商户的结算款先到了聚合支付公司的账户,聚合支付公司再转给商户。
- 危害: 形成了巨大的资金池,一旦公司挪用资金炒股失败或卷款跑路,商户将血本无归。
- 合规要求: 必须坚持“大商户模式”或“直连模式”,确保资金流只在银行和持牌机构之间流转。
5.2 行业准入:备案制
根据中国人民银行《关于规范支付创新业务的通知》(281号文),聚合支付机构必须在中国支付清算协会进行收单外包服务机构备案。未备案机构被视为非法经营,随时面临关停。
5.3 风险防范
- 反洗钱: 严禁为赌博、跑分平台提供接口。
- 信息安全: 防止商户敏感信息泄露,防止收款二维码被黑客替换篡改。
第六章:行业格局与未来趋势
6.1 当前格局:群雄割据
- 头部独立服务商: 如收钱吧、扫呗。地推能力极强,占据线下小微高频场景。
- 持牌机构降维打击: 如拉卡拉、银联商务。自己有牌照,也做聚合业务,实力最强。
- 互联网巨头生态: 如美团支付。依托美团餐饮生态,垄断了大量餐饮商户。
- 银行系: 工行、建行等推出的聚合码,费率极低,主要为了揽储。
6.2 未来趋势:数字化经营服务商
随着支付费率越来越透明,利润越来越薄,聚合支付的未来不在于“支付”,而在于“服务”。
- 从 Payment 到 SaaS: 聚合支付公司将转型为商户的“数字化管家”。比如通过AI分析数据,告诉老板:“下雨天你的外卖单量会涨30%,建议多备货;周二下午客流最少,建议发优惠券。”
- 刷脸与生物识别: 虽然二维码目前是主流,但刷脸支付和掌纹支付在特定场景(如大型商超)仍有潜力。
- 跨境聚合: 随着中国游客出海,聚合支付正在东南亚、日韩等地复制中国的模式,整合当地钱包(如PayPay, Dana, GrabPay)。
结语
聚合支付是中国金融科技领域一次伟大的微创新。它没有试图去颠覆银行或支付宝,而是通过“连接”创造了价值。
对于商户而言,选择聚合支付不仅仅是选一个收款工具,更是选择了一套数字化的经营方案;而对于行业而言,只要线下交易依然存在,聚合支付作为商业毛细血管的价值就永远存在。
标签:企业服务